Wenn du Gesellschafter-Geschäftsführer deiner eigenen GmbH bist und außerdem privat in ETFs investierst, zahlst du höchstwahrscheinlich dreimal Steuern auf denselben Gewinn — ohne es zu merken. Das ist kein Fehler deinerseits. So ist das System nun einmal standardmäßig aufgebaut, für jeden, der privat investiert.
Ob deine Firma eine Marketingagentur, ein Architekturbüro, eine Zahnarztpraxis, eine Softwareentwicklung, ein Fertigungsbetrieb oder eine Beratung ist — wenn du deine GmbH selbst gegründet hast und sie leitest, ist das Problem exakt dasselbe: Jeder Euro, den du aus deiner Firma herausnimmst, um ihn zu investieren, hat bereits einmal Steuern bezahlt — und zahlt danach noch zweimal, während das Geld für dich arbeitet.
Das ist im Grunde die Geschichte von Markus, Geschäftsführer eines Cloud-Infrastruktur-Unternehmens mit 18 Mitarbeitenden. Sein Fall wurde öffentlich von einer auf dieses Thema spezialisierten deutschen Vermögensberatung dokumentiert, die bereits seit 2008 in diesem Bereich tätig ist — und er fasst das Problem, mit dem jeder GmbH-Inhaber konfrontiert ist, der bereits versteuertes Geld investiert, ziemlich gut zusammen.
Das Interessante daran: Das Problem hat nichts damit zu tun, wie viel deine Firma verdient, sondern damit, wie dieses Geld die Firma in Richtung deiner privaten Investitionen verlässt. Und genau dort liegt der Spielraum für Verbesserung.
Das Problem: Dreimal Steuern auf denselben Gewinn
Wenn deine Firma zum Beispiel 100.000 € Gewinn erzielt und du diesen Gewinn privat in ETFs investieren willst, durchläuft das Geld drei verschiedene Momente, in denen das Finanzamt zugreift:
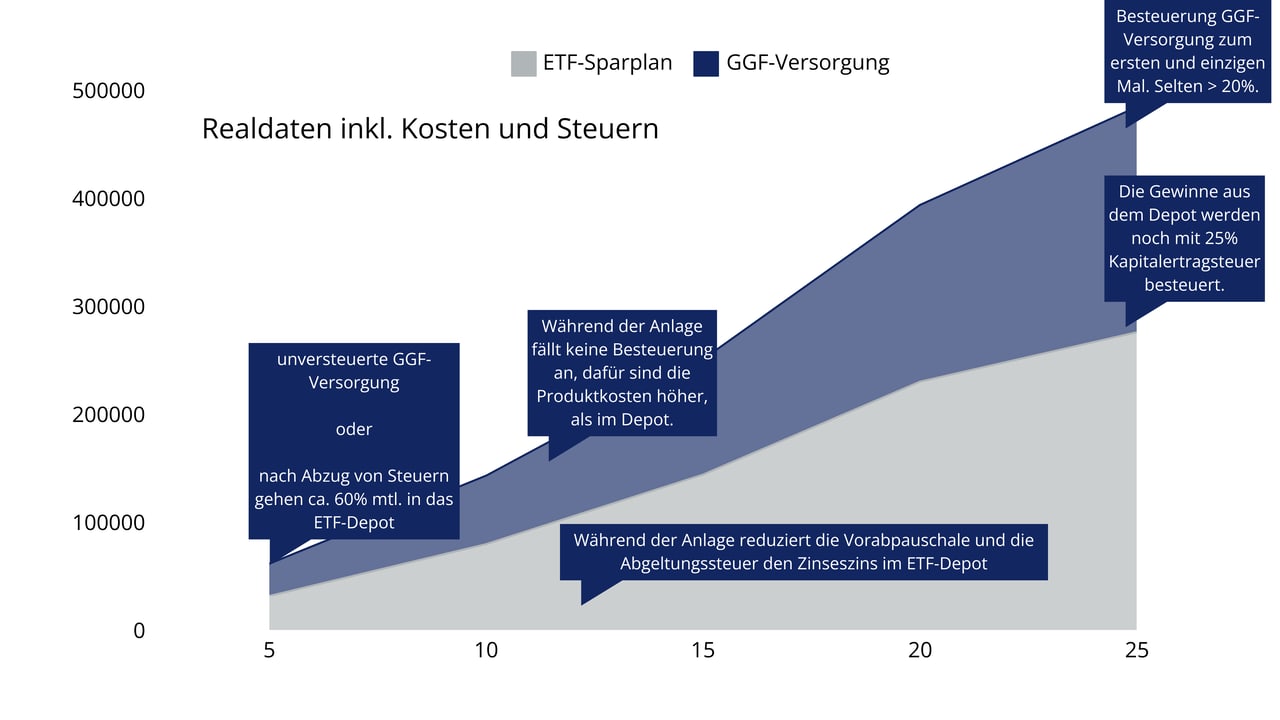
1. Vor der Investition: Von diesen 100.000 € Gewinn kommen nach Körperschaft- und Einkommensteuer meist nur zwischen 50.000 € und 70.000 € auf deinem privaten Investmentkonto an.
2. Während du investiert bist: zahlst du jedes Jahr Abgeltungssteuer und Vorabpauschale — eine Steuer auf Gewinne, die du noch gar nicht realisiert hast.
3. Bei der Auszahlung: zahlst du mindestens weitere 25% auf die erzielten Gewinne.
Markus wusste nicht, dass es einen anderen Weg gibt — bis ihm ein Berater den Unterschied anhand echter Zahlen zeigte.
Könnte das auch auf dein Unternehmen zutreffen?
Das hängt nicht von der Branche deiner Firma ab, sondern davon, wie sie strukturiert ist. Wenn du Gründer und gleichzeitig Geschäftsführer deiner eigenen GmbH bist, kommt dir wahrscheinlich einer dieser Fälle bekannt vor:
✅ Marketing- und Werbeagenturen — monatlich schwankende Gewinne, die am Ende ohne jede steuerliche Planung auf einem Privatkonto landen.
✅ Architektur- und Ingenieurbüros — Gesellschafter, die einen Teil der Gewinne in ihr eigenes Vermögen reinvestieren und dabei unnötig viel Steuern zahlen.
✅ Zahnarztpraxen und private Arztpraxen — Ärzte mit eigener Praxis und guten Einnahmen, aber ohne steuerlich effiziente Struktur für ihre Rücklagen.
✅ Software- und IT-Unternehmen — wie im Fall von Markus, mit mehrköpfigen Teams und soliden Gewinnen, die für sie arbeiten könnten.
✅ Fertigungs- und Metallbaubetriebe — seit Jahrzehnten bestehende Familienbetriebe, bei denen nie geprüft wurde, wie das Geld aus der Firma entnommen wird.
✅ Beratungs- und Dienstleistungsunternehmen — bei denen der geschäftsführende Gesellschafter „Sparen“ oft mit dem bloßen Liegenlassen des Geldes auf dem Firmenkonto verwechselt.
Wenn du dich in einem dieser Fälle wiedererkennst, lautet die eigentliche Frage nicht „Wie viel verdiene ich?“, sondern „Wie effizient fließt dieses Geld aus meiner Firma in mein privates Vermögen?“. Bei den meisten GmbH-Inhabern lautet die Antwort: nicht besonders.
Die Lösung: Investieren aus der Firma heraus, nicht aus der eigenen Tasche
Die Grundidee ist einfach zu verstehen, auch wenn sie kaum ein Unternehmer kennt: Anstatt dass deine Gewinne die Firma verlassen, versteuert werden und du erst danach entscheidest, den Rest zu investieren — kann ein Teil dieser Gewinne direkt aus der Firma heraus in Aktien und ETFs fließen, bevor die erste Steuer überhaupt anfällt. Das heißt: Statt auf 100% Steuern zu zahlen und dann den Rest zu investieren, investierst du zuerst einen Teil und zahlst erst ganz am Ende, bei der Auszahlung, einmalig Steuern.
Was diese Beratung für Markus eingerichtet hat (und für Hunderte weiterer Gesellschafter-Geschäftsführer seit 2008) nennt sich Geschäftsführerversorgung — eine Geschäftsführerversorgung, mit der direkt aus dem Firmenkapital investiert werden kann, wobei die Investition als zu 100% abzugsfähige Betriebsausgabe behandelt wird. Das verändert die Rechnung komplett:
✅ Die Investition erfolgt direkt vom Firmenkonto als abzugsfähige Betriebsausgabe — ohne Steuerabzug zum Zeitpunkt der Investition.
✅ Während das Geld investiert ist, ist es von Abgeltungssteuer und Vorabpauschale befreit.
✅ Du entscheidest selbst, in welche ETFs investiert wird, und kannst sie jederzeit wechseln.
✅ Insolvenzgeschützt — sowohl bei Firmen- als auch bei Privatinsolvenz.
✅ Es wird nur einmal Steuer fällig, bei der Auszahlung — meist zu einem deutlich niedrigeren Satz als bei der Kapitalertragsteuer.
Das Ergebnis, laut dem dokumentierten Fall von Markus: ein Steuervorteil von über 52.000 €, unter Berücksichtigung der nachgelagerten Besteuerung bei der Auszahlung — zusätzlich zu einem weiteren Vorteil: Dieselbe Struktur lässt sich auch als Instrument zur Mitarbeiterbindung für Schlüsselkräfte nutzen.
Kein Einzelfall
Der Fall von Markus ist kein Einzelfall. Diese Beratung dokumentiert öffentlich mehrere ähnliche Fälle, jeweils mit eigener steuerlicher Ausgangslage und eigenem Ergebnis:
Markus T. — GTS CloudSolution GmbH
Geschäftsführer eines Cloud-Infrastruktur-Unternehmens mit 18 Mitarbeitenden, auf der Suche nach einer effizienten Versorgung und einem Weg, Talente zu binden.
Niclas W. — Note Buddy's GmbH
Gründer, der nicht wusste, wie er sich auf die hohen PKV-Beiträge im Alter vorbereiten sollte — und auch nicht, was er mit seinem privaten ETF-Depot anfangen sollte.
Es gibt sogar eine im Handelsblatt veröffentlichte Fallstudie über die steuerliche Optimierung eines 40-jährigen Gesellschafter-Geschäftsführers mit globalen ETFs, bei der der Steuervorteil 279.000€ nach allen Kosten und Gebühren überstieg.
Verifizierte, öffentliche Bewertungen
Erwähnenswert: Alle Bewertungen dieser Beratung sind öffentlich, von externen Plattformen verifiziert, und können nicht anonym veröffentlicht werden.
„Ich fühle mich jederzeit hervorragend beraten. Die Erklärungen waren klar, verständlich und auf meine Situation zugeschnitten — selbst komplexe Themen wurden mir einfach erklärt. Das Team ist freundlich, man merkt das Engagement, und der ganze Prozess war unkompliziert und persönlich.“
„Der Renten-Check war wirklich hilfreich. Man hat sich die Zeit genommen, mir alles in Ruhe zu erklären — klar und seriös. Ich habe jetzt einen guten Überblick, wie meine Einkünfte im Alter aussehen und mit welchen Abgaben ich rechnen muss — und sogar einen wertvollen Tipp bekommen, wie ich sie senken kann.“
Wie läuft der Prozess ab?
Kostenloses Erstgespräch
Im ersten Gespräch wird geprüft, ob eine Geschäftsführerversorgung für deine Situation rechtlich möglich ist und ob sie sich für dich wirklich lohnt.
Strategiegespräch
Gemeinsam wird eine konkrete, auf dich zugeschnittene Lösung entwickelt (es gibt mehrere mögliche Wege). Die Bezahlung erfolgt wahlweise über Provision oder Honorar — nur wenn du dich für eine Zusammenarbeit entscheidest.
100% digitale Umsetzung
Die komplette rechtliche Abwicklung und Abstimmung mit deinem Steuerberater wird übernommen — per Videocall, digitalem Kundenportal und vollständiger Dokumentation. Zusätzlich wird deine Versorgung jährlich überprüft.
- Diese Strategie gilt speziell für Gesellschafter-Geschäftsführer einer GmbH in Deutschland — sie ist nicht für jedes Investorenprofil geeignet.
- Der genaue Steuervorteil hängt von deiner persönlichen Situation ab (Alter, Gesellschaftsstruktur, Einkommen, Krankenversicherung usw.) — die hier genannten Zahlen sind dokumentierte Praxisfälle, kein Ergebnisversprechen.
- Das Erstgespräch ist kostenlos und unverbindlich, die Umsetzung ist jedoch mit Kosten verbunden (Provision oder Honorar), die dir vor einer Entscheidung transparent erklärt werden.
- Das ersetzt nicht die Beratung durch deinen Steuerberater — der gesamte Prozess wird tatsächlich direkt mit deinem Steuerberater abgestimmt.
Häufig gestellte Fragen
Gilt das auch, wenn ich nicht in Deutschland lebe, meine GmbH aber dort eingetragen ist?+
Das hängt von deiner konkreten steuerlichen Situation ab. Genau dafür gibt es das kostenlose, unverbindliche Erstgespräch — um zu prüfen, ob es in deinem Fall machbar ist, bevor irgendetwas unternommen wird.
Was passiert mit dem Geld, wenn meine Firma insolvent wird?+
Eines der zentralen Merkmale dieser Struktur ist der Insolvenzschutz — sowohl bei einer Firmen- als auch bei einer Privatinsolvenz — anders, als wenn das Geld einfach auf dem Firmenkonto liegt.
Kann ich selbst wählen, in welche ETFs investiert wird?+
Ja. Du bestimmst das Portfolio und kannst es jederzeit ändern — es handelt sich nicht um ein geschlossenes Produkt mit nur einer Anlageoption.
Was kostet das Erstgespräch?+
Nichts. Das erste Gespräch ist kostenlos und völlig unverbindlich.
Vereinbare dein kostenloses Erstgespräch
Finde in einem 20–30-minütigen Gespräch heraus, ob diese Struktur für deine GmbH infrage kommt und wie viel Steuern du sparen könntest.
- Kostenlos und unverbindlich
- 100% digital, per Videocall
- Rückmeldung innerhalb von 24 Stunden